开篇引言
作为两款独立站增收产品,Stream 与点睛已累计服务超过 10,000 个独立站。不同品类、不同发展阶段的品牌,往往会反复遇到相似的问题;一些看似属于单个品牌的波动,放在更大的样本和更长的周期中,往往会呈现出共同趋势。单个品牌最了解自身经营,而更广泛的实践样本,让我们有机会把分散的个体经验,整理成可供行业参考的趋势判断与增长方法。
这正是我们决定开启「数据大盘」栏目的原因。我们希望将服务过程中积累的观察与思考,沉淀为更多独立站品牌可以参考的行业认知。栏目中的所有分析均基于匿名化、聚合处理后的数据,不展示品牌身份、经营规模或任何能够识别单一客户的信息。
本期作为系列开篇,我们从流量、加购率和客单价三个维度,复盘 7 月独立站广告大盘的表现。后续我们还会继续拆解不同类目的渠道表现和更细分的经营问题。如果你有特别想了解的主题,也欢迎与我们交流。
先说结论:三个指标的第一名,分别属于三个渠道
7 月最有意思的地方,不是哪个渠道全面领先,而是三个指标的第一名分别落在三个渠道上:Facebook 的流量规模最大,AppLovin / Axon 的加购率最高,Google 的客单价最高。
从整体表现看,7 月三个主要渠道带来的到站流量较 6 月下降 14.2%。这并不是三个渠道一起下滑,主要原因是 Facebook 和 AppLovin / Axon 同时回落,Google 则基本保持不变。
这也提醒我们:判断一个渠道,不能只看它带来了多少人。流量规模、到站后的加购意愿,以及最终订单的平均价值,分别回答了三个不同的问题。把它们放在一起看,才更接近渠道的真实表现。
先看流量规模:Facebook仍是基本盘,AppLovin已排在第二
一个值得注意的变化是:在本期能够直接识别的三个主要渠道中,AppLovin / Axon 的到站流量已经超过 Google,成为仅次于 Facebook 的第二大来源。不过,它也是 7 月回落最明显的渠道。
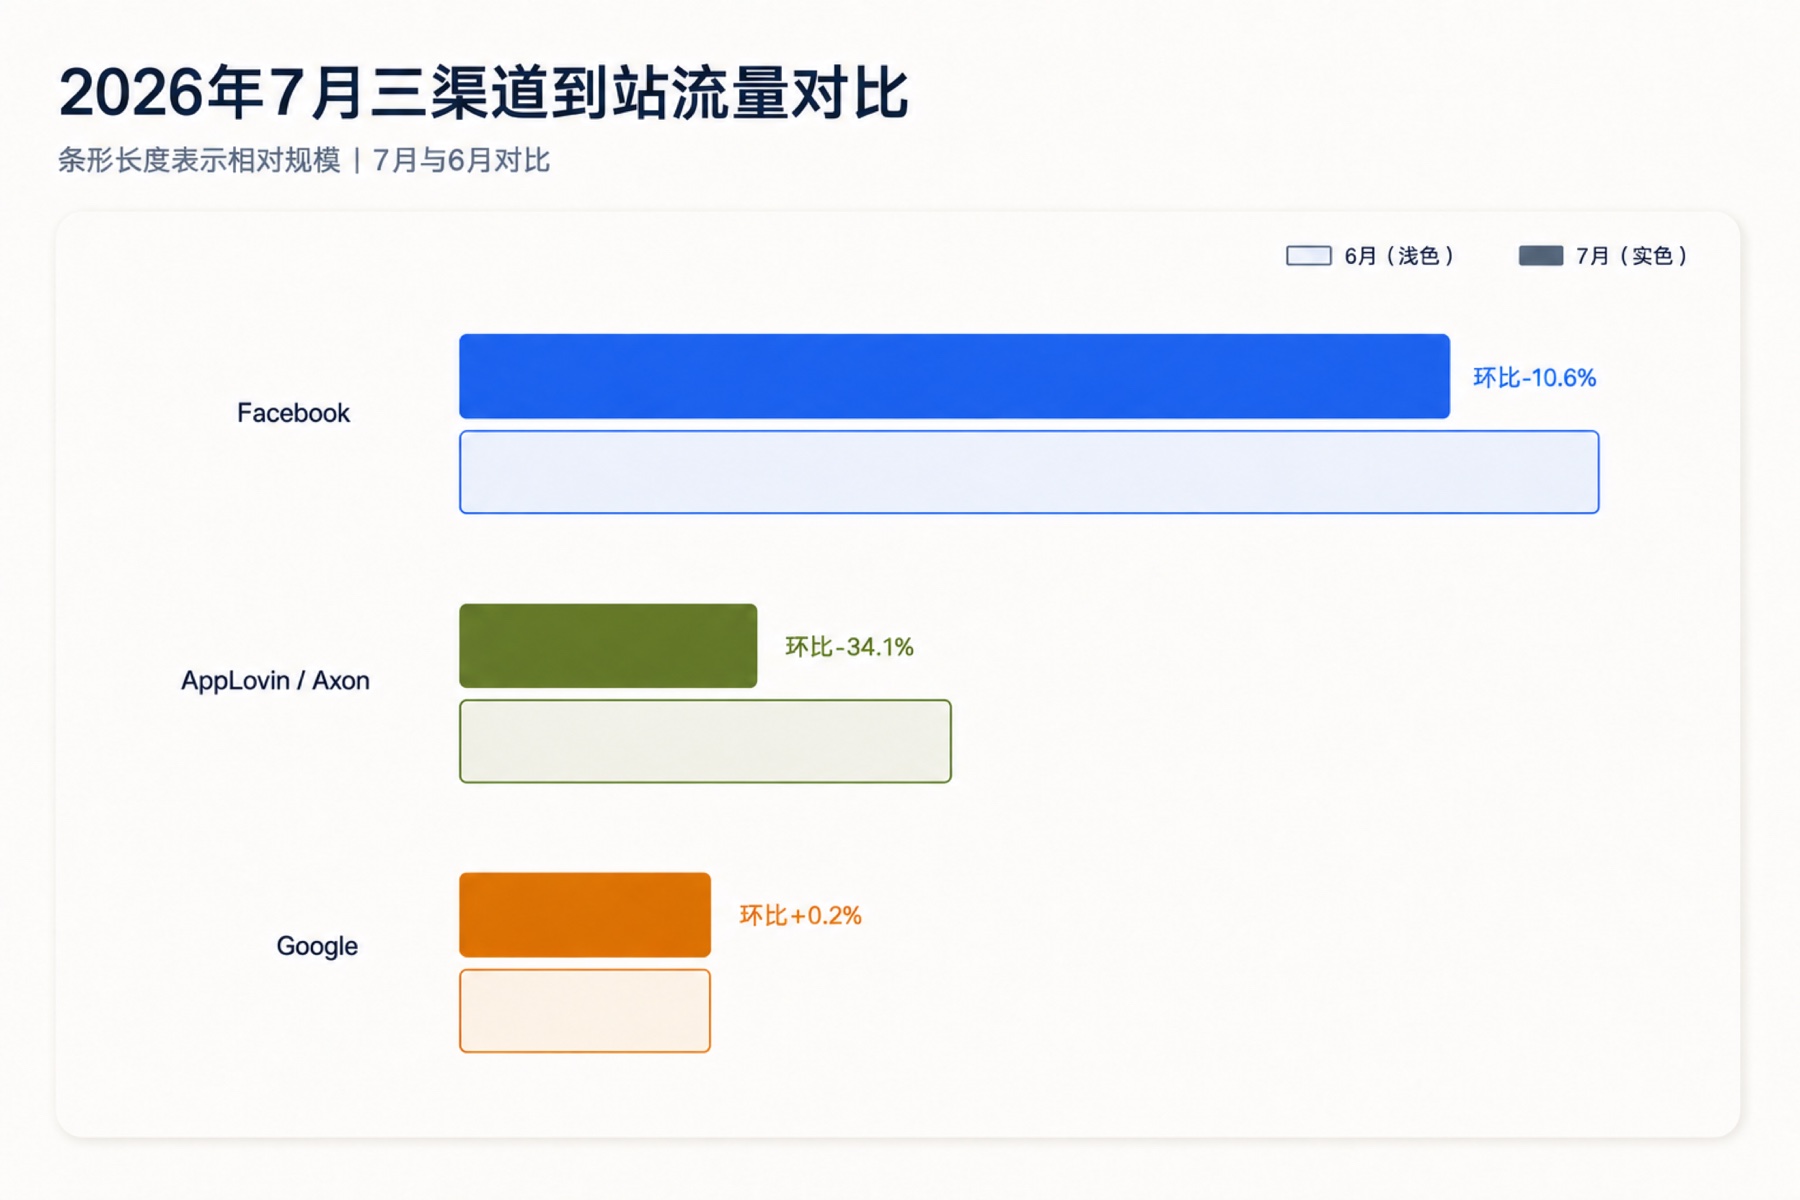
Facebook 仍然是 7 月最主要的到站流量来源。虽然较 6 月下降 10.6%,但流量规模依然明显高于另外两个渠道,「流量基本盘」的位置没有改变。
AppLovin / Axon 的到站流量排在第二,但 7 月较 6 月下降 34.1%。它与 Facebook 同时回落,构成了 7 月整体流量下降的主要来源。
Google 则是 7 月最稳定的渠道,较 6 月微增 0.2%,基本可以视为持平。
再看流量趋势指数:AppLovin仍在高位,但7月已经降温
为了看清每个渠道半年内是在扩张还是收缩,我们把各渠道 2 月的平均日流量分别设为 100。如果后来的指数是 200,表示该渠道的流量是自身 2 月的两倍;如果指数是 50,则表示只剩下 2 月的一半。
这里最容易误解的一点是:指数高,不等于实际访问量大。它只适合判断一个渠道相比自己的过去增长了多少,不能用来比较不同渠道的实际规模。
就像一家小店从每天 100 位客人增长到 250 位,指数是 250;另一家大店从每天 1,000 位客人下降到 900 位,指数是 90。小店的指数更高,但大店的实际客流仍然更多。
为了减少单日波动对趋势判断的干扰,图中采用 7 日移动平均。因此,这张图更适合观察一段时间内的整体走势,不适合用来判断某一天的具体表现。
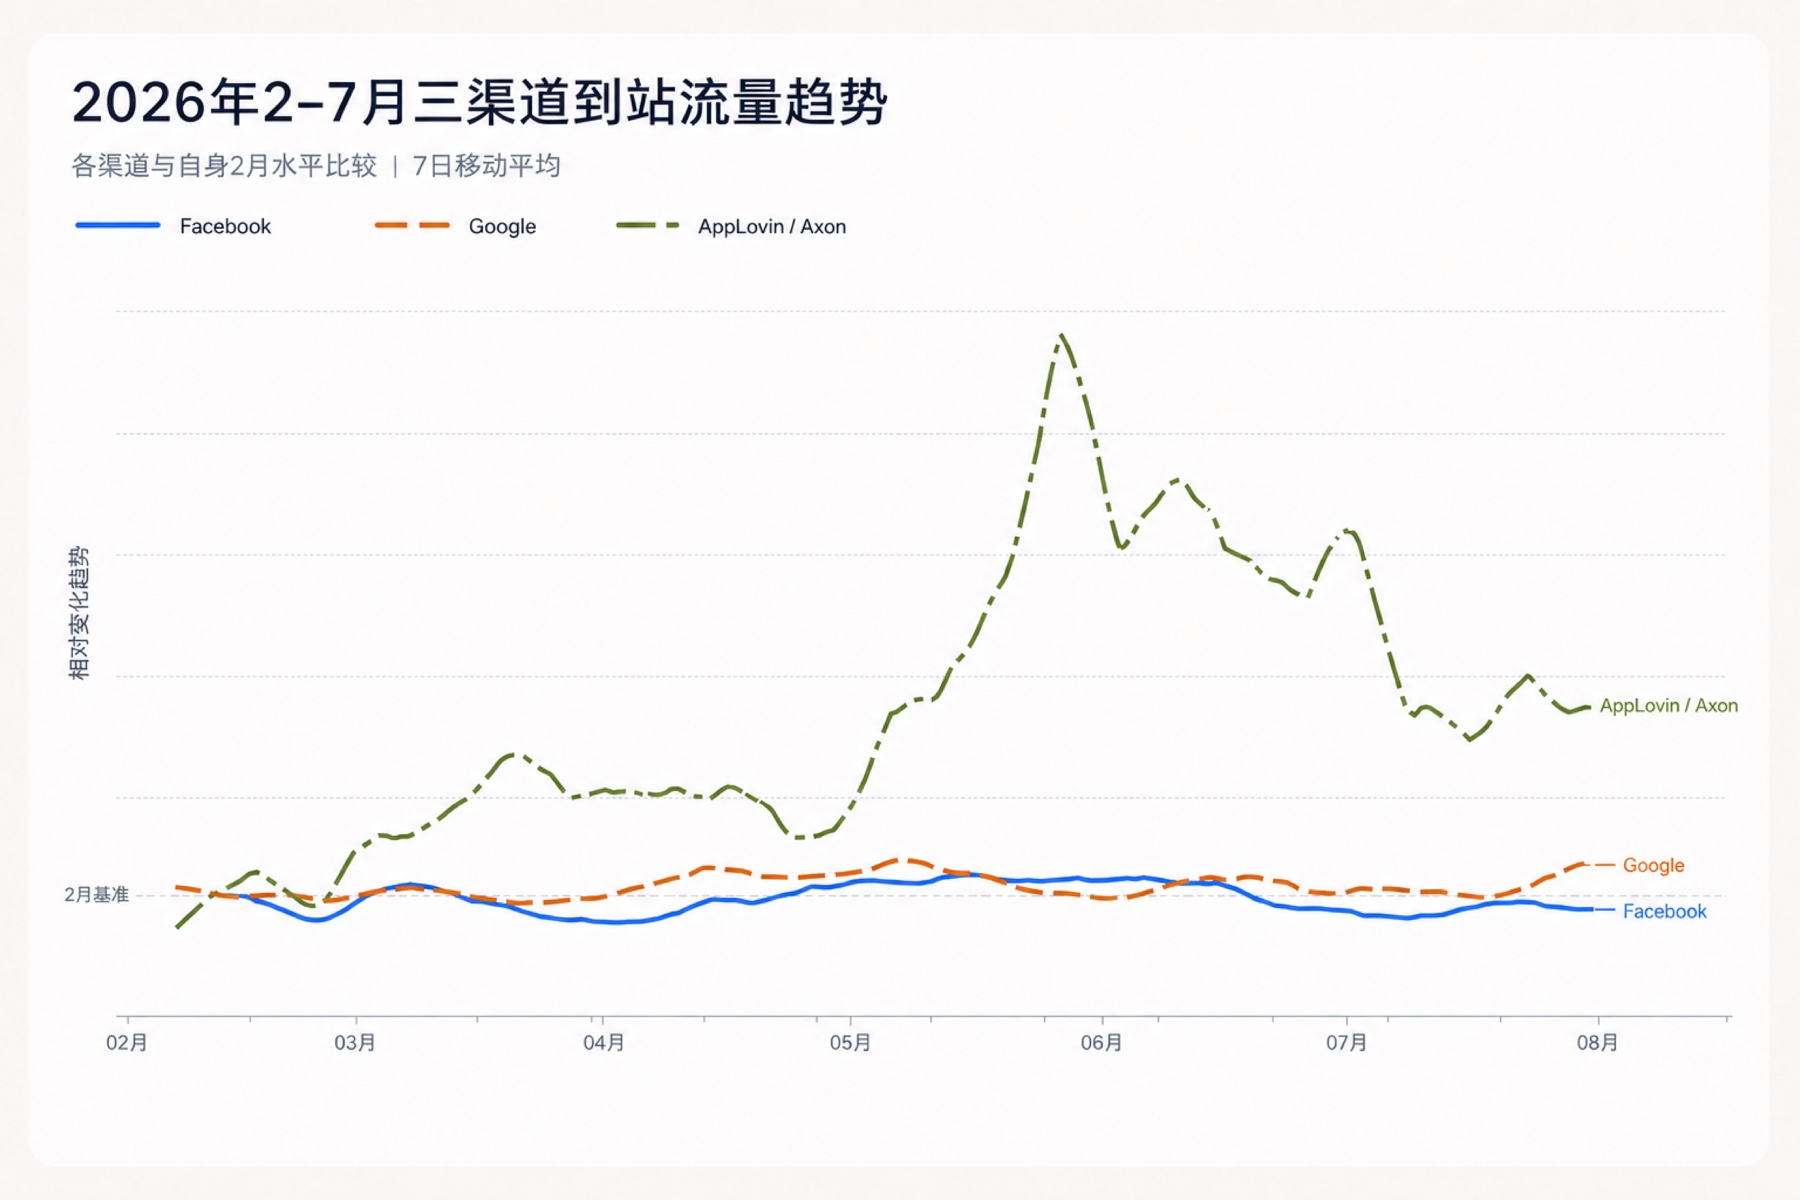
AppLovin / Axon 正是一个典型例子。7 月流量仍然是自身 2 月的两倍多,但这并不代表它已经超过 Facebook。结合前面的实际规模可以看到,Facebook 带来的到站流量依然明显更多。
从走势来看,AppLovin / Axon 在 5 月下旬快速增长,6 月处于高位,到 7 月已经明显回落。因此,对它 7 月表现更准确的描述不是「仍在加速」,而是「相比 2 月仍处于高位,但较 6 月已经明显降温」。
Facebook 7 月较 2 月下降 11.3%;Google 则略高于 2 月,整体变化不大。把这张趋势图和前面的规模对比放在一起,才能同时看懂「渠道有多大」和「它正在变大还是变小」。
再看加购率:AppLovin / Axon 比例最高,但规模不是最大
加购率看的是广告带来的到站用户中,有多少人继续走到了加购这一步。它和流量规模不是一回事:一个渠道可以带来很多人,但加购比例不一定最高;也可以流量不大,却有更强的继续购买意愿。
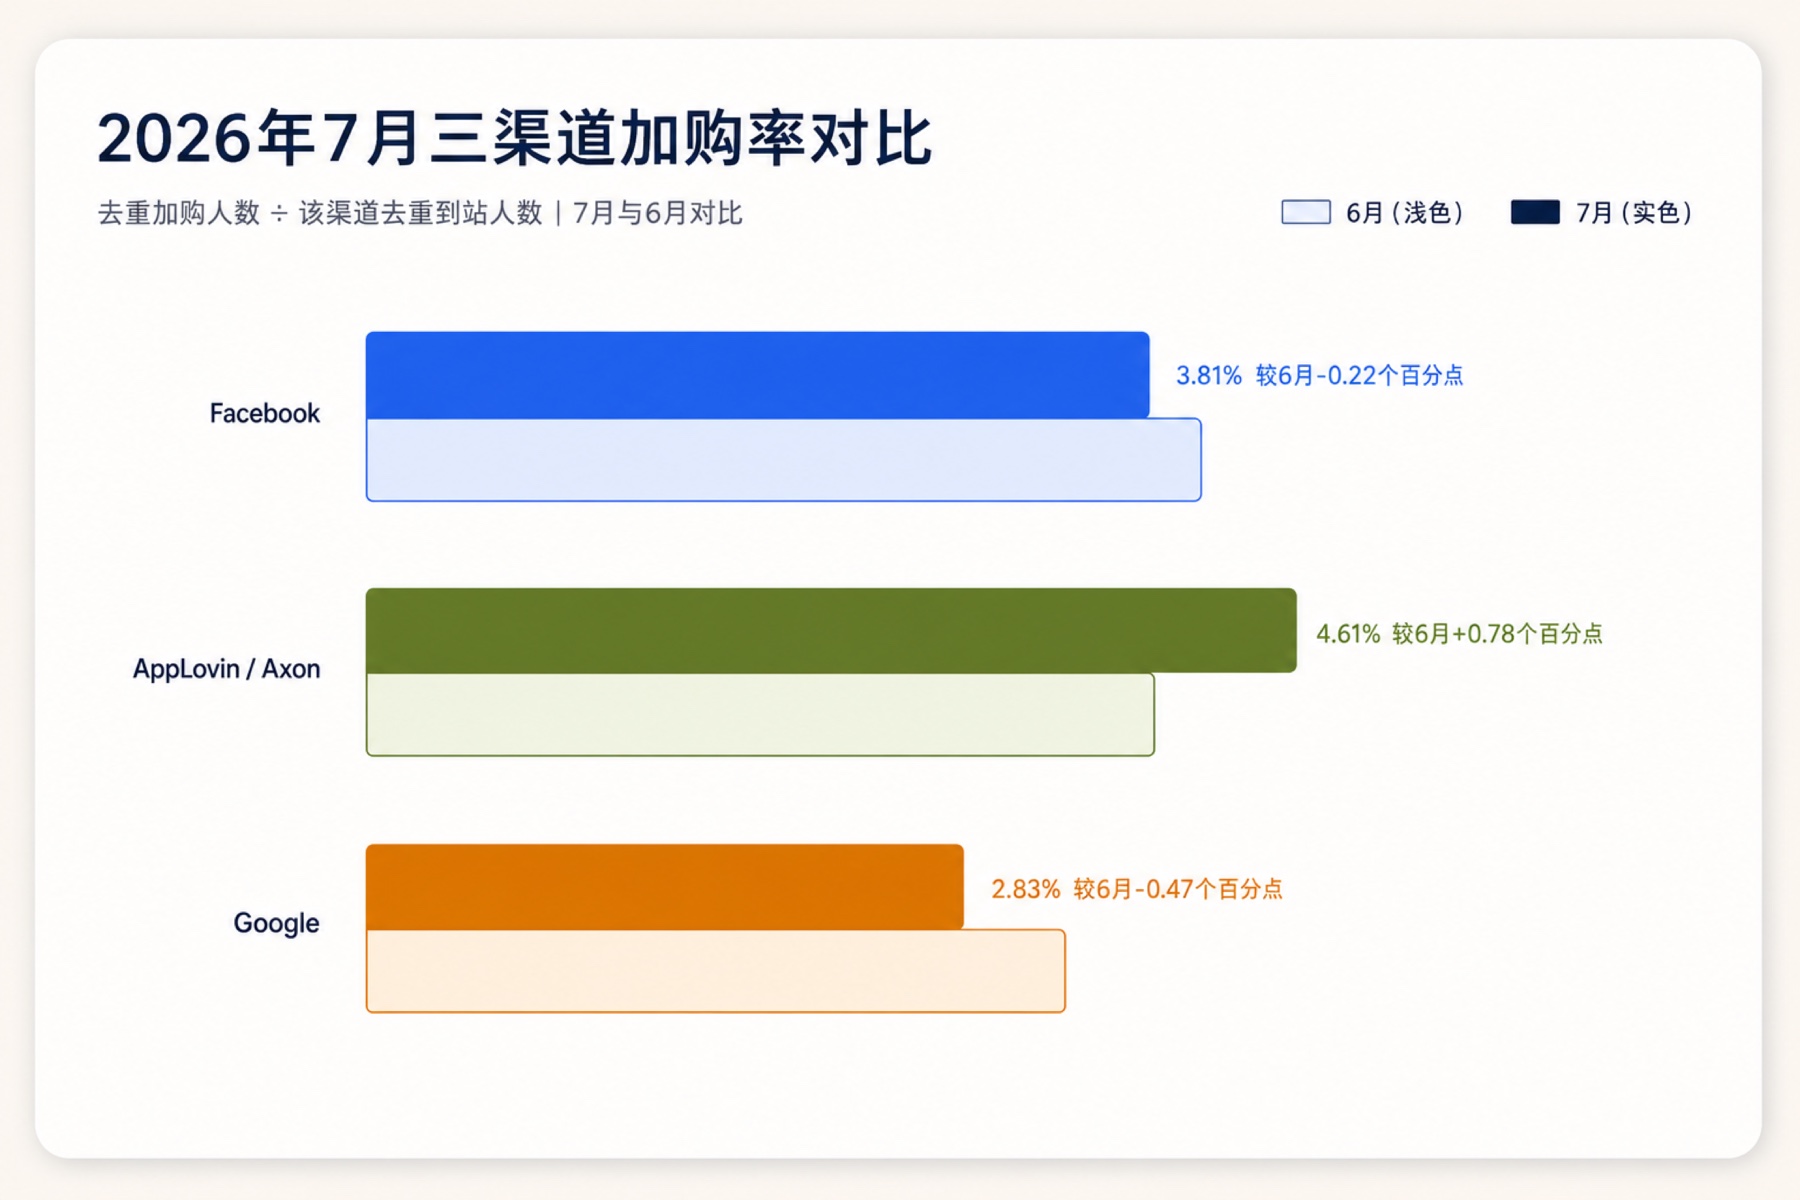
AppLovin / Axon 的 7 月加购率为 4.61%,比 6 月提高 0.78 个百分点,在三个渠道中排名第一。这说明,虽然它 7 月带来的流量减少了,但进站用户走到加购的比例反而更高了。
如果你正在判断这个信号是否足以进入测试,可以继续用五个条件判断自己的独立站是否适合投 AppLovin。
Facebook 的 7 月加购率为 3.81%,比 6 月下降 0.22 个百分点。因为 Facebook 的流量基数最大,这个降幅看上去不大,但对整体加购表现的影响不应被忽略。
Google 的 7 月加购率为 2.83%,比 6 月下降 0.47 个百分点,在三个渠道中最低。这意味着 Google 带来的用户里,走到加购这一步的比例相对较少,但这并不能直接说明它的订单价值较低,下一部分的客单价会给出不同答案。
最后看客单价:Google最高,三个渠道7月都在上升
客单价可以简单理解为每笔订单平均带来的金额。本次比较统一使用美元订单,因此图中的金额都以美元计。客单价是本篇唯一直接展示金额的指标,其他涉及访问规模的绝对数值均不在图表中展示。
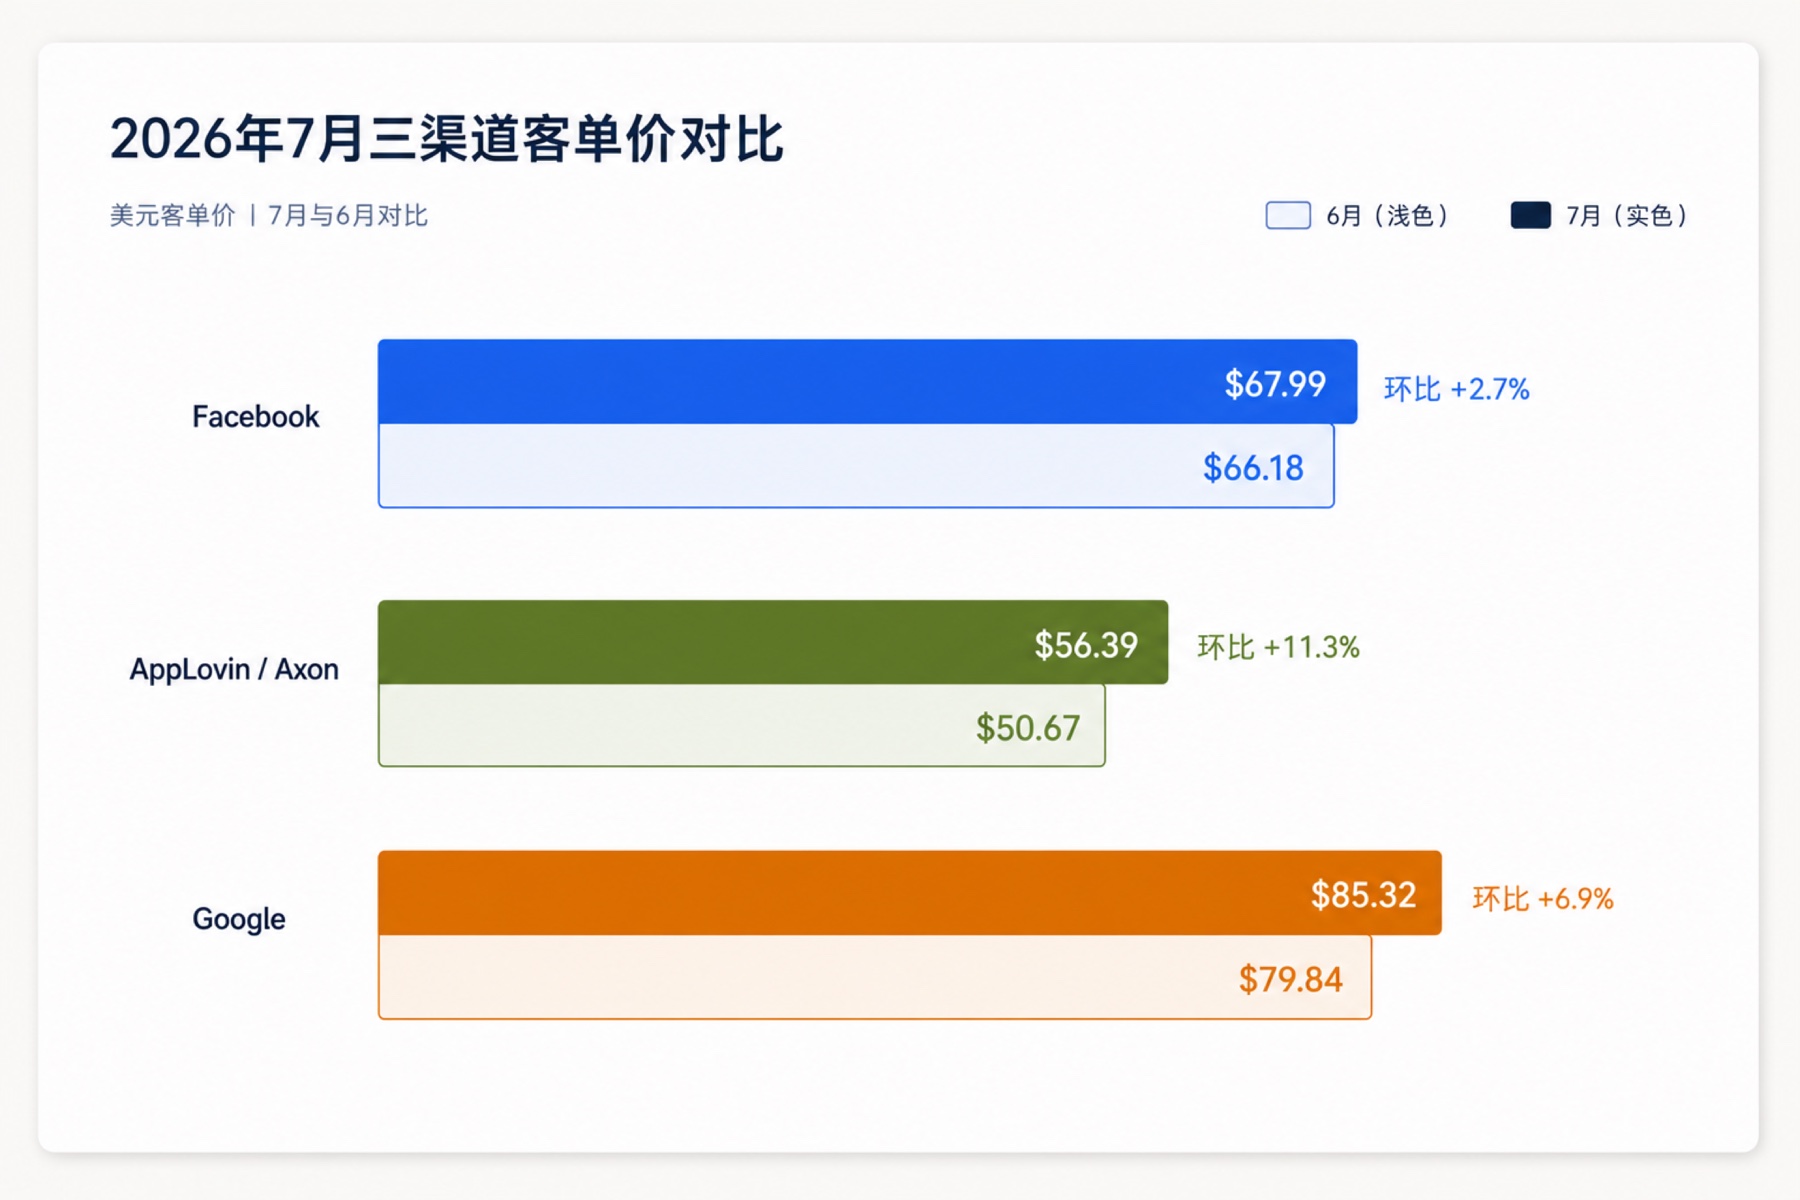
Google 的 7 月客单价最高,为 85.32 美元,比 6 月的 79.84 美元提高 6.9%。它 7 月的客单价比 Facebook 高约 25.5%,比 AppLovin / Axon 高约 51.3%。这说明 Google 的加购率虽然较低,但最终成交订单的平均价值更高。
Facebook 的 7 月客单价为 67.99 美元,比 6 月的 66.18 美元提高 2.7%。它的优势不是单笔订单最贵,而是在保持较高客单价的同时,还承担着最大的流量规模。
AppLovin / Axon 的 7 月客单价为 56.39 美元,比 6 月的 50.67 美元提高 11.3%,增幅是三个渠道中最大的。所以它 7 月的信号是「加购意愿变强、订单价值也在改善」,但客单价绝对水平仍然低于另外两个渠道。
对独立站经营的三个提示
- Facebook 先修复从进站到加购的过程。 它是最大的流量基本盘,加购率的小幅下降也可能对整体产生较大影响。可以优先检查广告承诺、落地页内容和商品页之间是否一致。
- Google 重点提升加购率,但不要牺牲客单价。 Google 用户的平均订单价值最高,说明这部分流量有较强的价值潜力。优化应集中在落地页到加购的转化阻力,而不是单纯用低价换取更多加购。
- AppLovin / Axon 继续观察加购后的成交效率。 它的加购率改善明显,客单价也在上升,但实际流量已经降温。下一步应重点看加购用户有多少真正进入结账和下单。
结语
以上分析暂告一段落。不知不觉,这篇开篇已经写了近 2,000 字,但独立站经营中值得继续观察和分析的方向还有很多。如果你也在经营独立站,欢迎与我们交流,分享你正在关注的问题和真实经验。我们也希望和大家一起,把更多分散的个体观察整理出来,共同寻找值得长期关注的趋势与方法。
本文用于观察渠道行为差异,不等同于广告花费,也不能单独用来判断 CPM、CPC、完整下单转化率或 ROI。